

Wie hoch ist die Steuer auf den Veräußerungsgewinn beim Verkauf deiner Immobilie?
Der Verkauf einer Immobilie führt in den meisten Fällen zu einem Veräußerungsgewinn, den du in deiner Einkommensteuererklärung angeben musst. Die Besteuerung erfolgt auf die Differenz zwischen dem bereinigten Verkaufspreis und dem bereinigten Kaufpreis und fließt in die Bemessungsgrundlage für die Einkommensteuer ein, für die im Jahr 2026 folgende progressive Steuersätze gelten:
- 19 % auf die ersten 6.000 € Gewinn
- 21 % zwischen 6.000 € und 50.000 €
- 23 % zwischen 50.000 € und 200.000 €
- 27 % zwischen 200.000 € und 300.000 €
- 28 % bei Einkünften über 300.000 €
Diese Steuersätze gelten nicht nur für den Veräußerungsgewinn, sondern für die gesamte Sparbasis des Geschäftsjahres, was den effektiven Steuersatz erhöhen kann, wenn du in diesem Jahr weitere Erträge aus Sparvermögen hast.
Die beiden wichtigsten Steuerbefreiungen, durch die diese Steuer entfallen oder gemindert werden kann, sind:
- Reinvestition in eine Hauptwohnung: Wenn Sie den aus dem Verkauf erzielten Betrag innerhalb von zwei Jahren nach dem Verkauf in eine andere Hauptwohnung reinvestieren, ist der Veräußerungsgewinn je nach Höhe des reinvestierten Betrags vollständig oder anteilig steuerfrei.
- Personen über 65 Jahre: Der Gewinn aus dem Verkauf des Hauptwohnsitzes ist vollständig steuerfrei, ohne dass eine Reinvestition erforderlich ist.
Die kommunale Wertzuwachssteuer ist eine eigenständige Steuer, die von der Stadtverwaltung verwaltet wird, neben der Einkommensteuer besteht und eine eigene Bemessungsgrundlage hat. Die nicht ordnungsgemäße Angabe des Veräußerungsgewinns kann zu Strafen und Verzugszinsen führen. Daher ist es von entscheidender Bedeutung, die Vorschriften genau zu kennen, bevor man die notarielle Urkunde unterzeichnet.
So berechnen Sie den Veräußerungsgewinn bei der Einkommensteuer aus dem Verkauf Ihrer Immobilie
Die Formel ist einfach: Veräußerungsgewinn = Veräußerungswert abzüglich bereinigter Anschaffungswert. Bei jedem dieser beiden Werte sind jedoch Anpassungen möglich, die die Steuerbemessungsgrundlage erheblich verringern können.
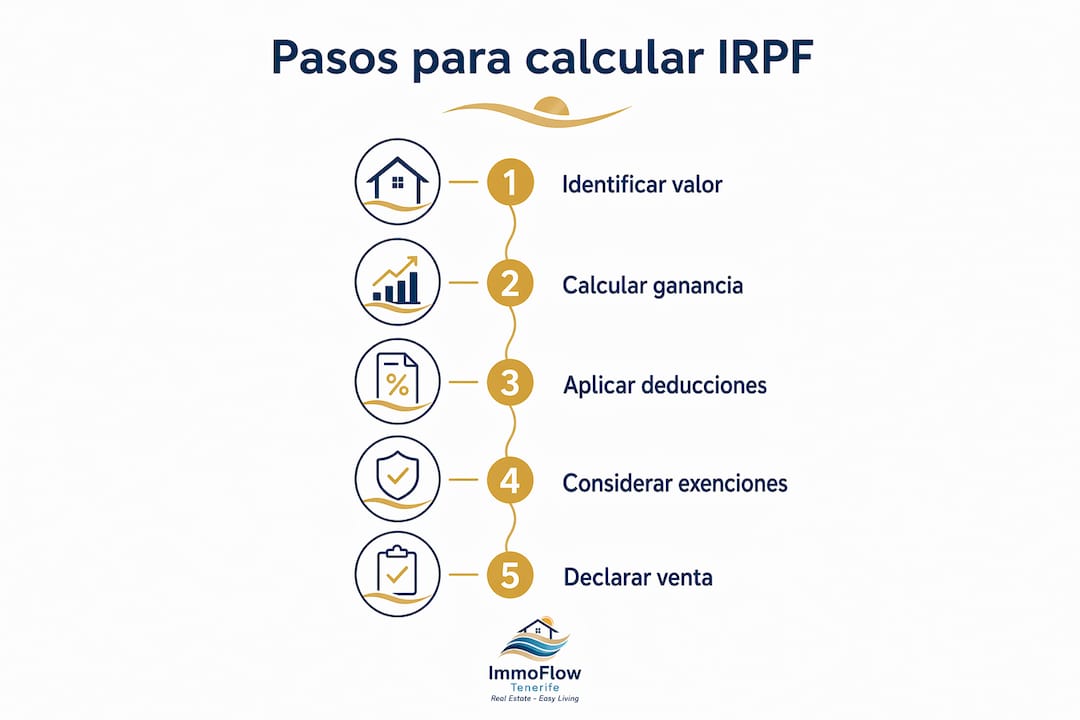
Übertragungswert
Der Übertragungswert entspricht dem tatsächlichen Verkaufspreis, sofern dieser nicht unter dem Marktwert liegt. Von diesem Betrag werden die mit dem Verkauf verbundenen Kosten abgezogen, die Sie als Verkäufer getragen haben: Maklergebühren, Notarkosten auf Seiten des Verkäufers und die an die Stadtverwaltung entrichtete kommunale Wertzuwachssteuer.
Anschaffungswert
Der Anschaffungswert umfasst den ursprünglichen Kaufpreis zuzüglich aller Kosten und Steuern, die Sie damals gezahlt haben: Notarkosten, Grundbuchgebühren, Kfz-Steuer oder Mehrwertsteuer sowie alle dokumentierten Modernisierungsmaßnahmen, die Sie an der Immobilie vorgenommen haben. Maßnahmen zur Instandhaltung oder gewöhnlichen Reparatur werden nicht berücksichtigt; berücksichtigt werden hingegen Modernisierungsmaßnahmen, die die Fläche oder die bauliche Qualität der Immobilie erhöhen.
Die Abschreibung mindert den Anschaffungswert nur dann, wenn die Immobilie vermietet war oder einer wirtschaftlichen Tätigkeit diente. Bei einer Wohnung, die nie vermietet wurde, wird keine Abschreibung vorgenommen.
Praxisbeispiel
Stellen Sie sich vor, Sie hätten Ihre Wohnung im Jahr 2010 für 180.000 € gekauft und damals 15.000 € an Kaufnebenkosten gezahlt. Im Jahr 2024 hast du eine neue Einbauküche für 12.000 € einbauen lassen, die ordnungsgemäß in Rechnung gestellt wurde. Du verkaufst die Wohnung im Jahr 2026 für 290.000 €, zahlst 3.000 € Maklergebühren und 4.500 € kommunale Wertzuwachssteuer.
- Angepasster Anschaffungswert: 180.000 + 15.000 + 12.000 = 207.000 €
- Angepasster Übertragungswert: 290.000 − 3.000 − 4.500 = 282.500 €
- Vermögensgewinn: 282.500 − 207.000 = 75.500 €
Auf diese 75.500 € wird folgende Steuertabelle angewendet: 19 % auf 6.000 €, 21 % auf die folgenden 44.000 € und 23 % auf die verbleibenden 25.500 €. Die Gesamtsteuerschuld beläuft sich auf etwa 16.425 €.
Die Steuererklärung, in der du diesen Gewinn angeben musst, bezieht sich auf das Steuerjahr, in dem die Kaufurkunde unterzeichnet wurde, und die übliche Abgabefrist liegt zwischen April und Juni des folgenden Jahres.
Profi-Tipp: Bewahren Sie alle Rechnungen für Modernisierungsmaßnahmen während der gesamten Nutzungsdauer der Immobilie auf. Das Finanzamt kann für jede Ausgabe, die Sie vom Anschaffungswert abziehen, einen Beleg verlangen, und ohne Rechnung ist kein Steuerabzug möglich.
Steuerbefreiungen, durch die sich die Einkommensteuer beim Verkauf Ihrer Immobilie ganz oder teilweise vermeiden lässt
Befreiung für Personen über 65 Jahre
Steuerpflichtige, die 65 Jahre oder älter sind, sind vollständig von der Steuer auf Veräußerungsgewinne aus dem Verkauf ihrer Hauptwohnung befreit, und zwar ohne Betragsbegrenzung und ohne Verpflichtung, den erzielten Erlös wieder zu investieren. Die einzige Voraussetzung ist, dass die Wohnung zum Zeitpunkt der Veräußerung oder zu irgendeinem Zeitpunkt innerhalb der beiden vorangegangenen Jahre als Hauptwohnung galt.
Steuerbefreiung bei Reinvestition in den Hauptwohnsitz
Wenn Sie den gesamten aus dem Verkauf erzielten Betrag in den Erwerb oder die Renovierung einer anderen Hauptwohnung reinvestieren, ist der Gewinn vollständig steuerfrei. Wenn Sie nur einen Teil reinvestieren, gilt die Steuerbefreiung anteilig entsprechend dem reinvestierten Betrag. Bei der Berechnung der Reinvestition berücksichtigt das Finanzamt den Gesamtkaufpreis der neuen Wohnung, einschließlich des durch ein Hypothekendarlehen finanzierten Anteils.
Die Frist für die Reinvestition beträgt höchstens zwei Jahre ab dem Zeitpunkt der Übertragung; diese Frist kann sowohl vorwärts als auch rückwärts berechnet werden. Im Falle einer Eigennutzung muss das Bauvorhaben innerhalb einer gesetzlich festgelegten Frist fertiggestellt werden, die länger ist als die Reinvestitionsfrist.
Die Steuerbefreiung bei Reinvestition gilt nicht automatisch. Du musst deine Absicht, diese in Anspruch zu nehmen, in der Einkommensteuererklärung des Jahres, in dem du den Gewinn erzielst, ausdrücklich angeben, auch wenn die Reinvestition noch nicht abgeschlossen ist. Solltest du die Reinvestition letztendlich nicht fristgerecht vornehmen, musst du eine ergänzende Steuererklärung mit den entsprechenden Verzugszinsen einreichen.
- Die übertragene und die erworbene Wohnung müssen die gesetzlichen Voraussetzungen für einen Hauptwohnsitz erfüllen.
- Die Wiederanlage kann einmalig oder schrittweise innerhalb der Frist erfolgen.
- Wurde der Verkauf auf Raten vereinbart, muss der Betrag jeder Rate innerhalb des Steuerzeitraums, in dem er vereinnahmt wird, für eine Reinvestition verwendet werden.
Profi-Tipp: Notieren Sie sich das genaue Datum der Unterzeichnung des Kaufvertrags und berechnen Sie das Ablaufdatum der zweijährigen Frist, bevor Sie sich zum Kauf der neuen Immobilie verpflichten. Schon ein einziger Tag Verspätung macht die Befreiung ungültig.
Kommunale Wertzuwachssteuer und Einkommensteuer: zwei unterschiedliche Steuern auf denselben Verkauf
Die kommunale Wertzuwachssteuer und der Kapitalgewinn im Rahmen der Einkommensteuer betreffen unterschiedliche Aspekte desselben Vorgangs, und diese beiden zu verwechseln, ist einer der häufigsten Fehler unter Verkäufern.
Die kommunale Wertzuwachssteuer (technisch gesehen die Steuer auf den Wertzuwachs von städtischen Grundstücken, IIVTNU) wird auf den Anstieg des Katasterwerts des Grundstücks seit der letzten Übertragung erhoben. Sie wird von der Stadtverwaltung des Ortes verwaltet, in dem sich die Immobilie befindet, und muss innerhalb von 30 Werktagen nach Unterzeichnung der Kaufurkunde entrichtet werden. Ihre Berechnungsgrundlage steht in keinem direkten Zusammenhang mit dem tatsächlichen Verkaufspreis, sondern richtet sich nach dem Katasterwert des Grundstücks und der verstrichenen Zeit.
Die Einkommensteuer hingegen wird auf den tatsächlich erzielten Gewinn erhoben: die Differenz zwischen dem Kaufpreis und dem Verkaufserlös, bereinigt um die nachgewiesenen Ausgaben. Sie wird in der Steuererklärung des auf den Verkauf folgenden Jahres angegeben und von der Steuerbehörde abgewickelt.
Der Zusammenhang zwischen diesen beiden Steuern ist von Bedeutung: Der Betrag, den Sie als Verkäufer an kommunaler Wertzuwachssteuer zahlen, ist bei der Berechnung des Veräußerungsgewinns im Rahmen der Einkommensteuer als abzugsfähige Ausgabe anzurechnen, wodurch sich die staatliche Steuerbemessungsgrundlage verringert. Daher ist es ratsam, die kommunale Wertzuwachssteuer vor Einreichung der Einkommensteuererklärung zu entrichten und ordnungsgemäß zu dokumentieren.
- Die kommunale Wertzuwachssteuer wird an die Stadtverwaltung gezahlt; die Einkommensteuer an das Finanzamt.
- Beide Steuern sind voneinander unabhängig: Die Zahlung der einen befreit nicht von der anderen.
- Der vom Verkäufer gezahlte Betrag der kommunalen Wertzuwachssteuer mindert den einkommensteuerpflichtigen Gewinn.
Eine ausführliche Anleitung zu den Verkaufsformalitäten in Spanien, einschließlich der im Jahr 2026 geltenden steuerlichen Aspekte, findest du in diesem Leitfaden für Verkäufer in Spanien.
Voraussetzungen für die Inanspruchnahme von Steuerabzügen und Steuerbefreiungen bei der Einkommensteuer
Es reicht nicht aus, die allgemeinen Voraussetzungen zu erfüllen: Für jede Steuervergünstigung müssen gegenüber dem Finanzamt konkrete Voraussetzungen nachgewiesen werden.
Für die Befreiung bei Reinvestition
- Die verkaufte Immobilie muss Ihr Hauptwohnsitz sein oder in den zwei Jahren vor dem Verkauf Ihr Hauptwohnsitz gewesen sein.
- Die neu erworbene Immobilie muss innerhalb von höchstens 12 Monaten nach dem Erwerb oder nach Abschluss der Bauarbeiten zu deinem Hauptwohnsitz werden.
- Die Hauptwohnung muss tatsächlich und dauerhaft bewohnt worden sein, und zwar für einen Zeitraum von mindestens drei Jahren, sofern keine berechtigten Gründe wie Tod, Arbeitsplatzwechsel oder andere, in den Rechtsvorschriften anerkannte ähnliche Gründe vorliegen.
- Du musst in der Steuererklärung des Verkaufsjahres deine Absicht zur Reinvestition angeben, auch wenn der Kauf noch nicht abgeschlossen ist.
Für abzugsfähige Ausgaben
- Jede Ausgabe muss durch eine Rechnung oder eine öffentliche Urkunde belegt werden: notarielle Urkunde, Eintragung ins Grundbuch, beim Kauf entrichtete Steuern, durchgeführte Modernisierungsmaßnahmen und gezahlte kommunale Wertzuwachssteuer.
- Instandhaltungsarbeiten sind nicht steuerlich absetzbar; absetzbar sind lediglich Modernisierungsmaßnahmen, die den Wert oder die Fläche der Immobilie erhöhen.
- Die Abschreibung gilt nur, wenn die Immobilie zu irgendeinem Zeitpunkt vermietet war oder einer wirtschaftlichen Nutzung diente.
Für die Befreiung von Personen über 65 Jahren
- Der Steuerpflichtige muss zum Zeitpunkt der Übertragung mindestens 65 Jahre alt sein.
- Die Wohnung muss zum Zeitpunkt des Verkaufs oder in den beiden vorangegangenen Jahren als Hauptwohnsitz gegolten haben.
- Es gibt weder eine Betragsbegrenzung noch eine Verpflichtung zur Wiederanlage.
Wenn Sie diese Voraussetzungen im Vorfeld, also noch vor der Unterzeichnung vor dem Notar, überprüfen, vermeiden Sie Situationen, in denen die Befreiung aufgrund einer formalen Unregelmäßigkeit verloren geht, die sich rechtzeitig leicht hätte beheben lassen.
Verkauf einer geerbten Immobilie und dessen Auswirkungen auf die Einkommensteuer
Der Verkauf einer geerbten Immobilie führt ebenso wie jede andere Übertragung zu einem Veräußerungsgewinn im Rahmen der Einkommensteuer, wobei jedoch bei der Berechnung des Anschaffungswerts eine wichtige Besonderheit zu beachten ist.
Der Anschaffungswert einer geerbten Immobilie entspricht dem Wert, der zum Zeitpunkt der Erbschaft im Rahmen der Erbschafts- und Schenkungssteuer (ISD) angegeben wurde, zuzüglich der im Zusammenhang mit dieser Erbschaft gezahlten Kosten und Steuern: Notargebühren, Grundbuchgebühren, ISD und Verwaltungsgebühren. Es handelt sich nicht um den Preis, den der Erblasser seinerzeit gezahlt hat, sondern um den Wert, der bei der Erbschaft angegeben wurde. Dies hat praktische Konsequenzen: Wenn die Immobilie zu einem Zeitpunkt geerbt wurde, als die Marktwerte hoch waren, und nun zu einem ähnlichen Preis verkauft wird, kann der Veräußerungsgewinn gering oder sogar nicht vorhanden sein.
Der Erwerbszeitpunkt für die Zwecke der Einkommensteuer ist der Tag des Todes des Erblassers und nicht der Tag der notariellen Erbannahme. Diese Besonderheit wirkt sich auf den Zeitraum der Gewinnentstehung aus und in einigen Fällen auch auf die Möglichkeit, Abschlagskoeffizienten anzuwenden, wenn der Erwerb vor bestimmten Zeitpunkten erfolgte.
Wenn mehrere Erben die Immobilie als Miteigentümer erhalten und beschließen, sie zu verkaufen, muss jeder seinen anteiligen Gewinn in seiner eigenen Einkommensteuererklärung versteuern. Die Auflösung der Miteigentümerschaft vor dem Verkauf kann zusätzliche steuerliche Auswirkungen haben, die vor dem Verkauf mit einem Steuerberater besprochen werden sollten.
Ein Aspekt, der häufig zu Verwirrung führt: Wenn die geerbte Immobilie nicht der Hauptwohnsitz des Erben war, gelten für diese Immobilie weder die Steuerbefreiung bei Wiederinvestition noch die Steuerbefreiung für Personen über 65 Jahre, es sei denn, der Erbe hat sie später zu seinem eigenen Hauptwohnsitz gemacht und hält die vorgeschriebenen Wohnfristen ein.
Welche Folgen hat es, wenn der Verkauf nicht ordnungsgemäß gemeldet wird?
Wird der Veräußerungsgewinn nicht in der Einkommensteuererklärung angegeben oder fehlerhaft angegeben, wird das Kontrollsystem der Steuerbehörde aktiviert, das die Daten aus notariellen Urkunden mit den eingereichten Steuererklärungen abgleicht. Die Folgen reichen von Zuschlägen wegen verspäteter Einreichung bis hin zu Strafen wegen schwerwiegender Steuerverstöße, zuzüglich der Verzugszinsen, die ab dem Datum der fälligen Einreichung der Steuererklärung anfallen.
Wenn Sie die Befreiung wegen Reinvestition in Anspruch genommen haben und schließlich innerhalb der Frist von zwei Jahren keine Reinvestition vorgenommen haben, sind Sie verpflichtet, innerhalb der Frist vom Zeitpunkt der Nichteinhaltung bis zum Ende der gesetzlichen Erklärungsfrist für dieses Steuerjahr eine ergänzende Steuererklärung einzureichen. Wenn Sie dies freiwillig tun, bevor die Steuerbehörde den Verstoß feststellt, werden die anfallenden Strafen erheblich gemildert.
Profi-Tipp: Wenn Sie Zweifel haben, ob der Gewinn steuerfrei ist oder wie er zu berechnen ist, wenden Sie sich vor der Abgabe der Steuererklärung an einen Steuerberater – nicht erst danach. Einen vom Finanzamt festgestellten Fehler zu korrigieren, ist immer teurer, als ihn von vornherein zu vermeiden.
Die Einstufung als Hauptwohnsitz: Das entscheidende Kriterium
Der Begriff des Hauptwohnsitzes bildet den Kern aller Befreiungen von der Einkommensteuer beim Verkauf von Immobilien. Die Steuerbehörde verlangt, dass die Immobilie im Allgemeinen mindestens drei Jahre lang tatsächlich, ununterbrochen und dauerhaft bewohnt wurde, es sei denn, es liegen Umstände vor, die einen kürzeren Zeitraum rechtfertigen.
Der Bezug muss spätestens 12 Monate nach dem Erwerb oder nach Abschluss der Bauarbeiten erfolgen. Ein Steuerpflichtiger darf nicht gleichzeitig mehr als einen Hauptwohnsitz haben; dies ist von Bedeutung, wenn man zwei Immobilien besitzt und versucht, die Steuerbefreiung zu unterschiedlichen Zeitpunkten auf beide anzuwenden.
Die Nichteinhaltung dieser Kriterien hat unmittelbare Konsequenzen: Wenn die Steuerbehörde zu dem Schluss kommt, dass die verkaufte Immobilie nicht Ihr gewöhnlicher Wohnsitz war, verlieren Sie sowohl die Steuerbefreiung aufgrund der Wiederinvestition als auch die für Personen über 65 Jahre geltende Steuerbefreiung, und der Gewinn wird in voller Höhe besteuert. Daher ist es am sinnvollsten, die Situation im Vorfeld zu prüfen, bevor Sie den Verkauf abschließen.
Die Steuerbehörde ist die Aufsichtsbehörde für diesen gesamten Prozess und veröffentlicht jedes Geschäftsjahr aktualisierte Leitfäden und praktische Handbücher, die auf ihrer Website abrufbar sind und die zuverlässigste rechtliche Grundlage für die Klärung konkreter Fragen darstellen.
Verkaufen Sie Ihre Immobilie auf Teneriffa mit maximaler steuerlicher Sicherheit und zum besten Preis

Sich mit den steuerlichen Aspekten auszukennen, ist nur ein Teil des Prozesses. Der andere Teil besteht darin, sicherzustellen, dass der Verkaufspreis den tatsächlichen Marktwert Ihrer Immobilie widerspiegelt, denn ein höherer Veräußerungsgewinn bedeutet auch, dass Sie gut verkauft haben.
Immoflow-tenerife bietet auf den Kanarischen Inseln eine kostenlose, unverbindliche Wertermittlung auf der Grundlage realer Marktdaten an. Durch das digitale Bietverfahren, das innerhalb von 28 Tagen abläuft und bei dem die Käufer überprüft werden und die Gebote transparent sind, erzielen Eigentümer auf Teneriffa systematisch Preise, die über dem Standardwert liegen. Bevor Sie berechnen, wie viel Einkommensteuer Sie zahlen müssen, sollten Sie sicherstellen, dass der Startpreis korrekt ist.
Kernpunkte
Beim Verkauf einer Immobilie wird der Veräußerungsgewinn im Rahmen der Einkommensteuer nach einem progressiven Steuertarif zwischen 19 % und 28 % besteuert, wobei Personen über 65 Jahre sowie diejenigen, die innerhalb der gesetzlichen Frist in eine andere Hauptwohnung reinvestieren, vollständig von der Steuer befreit sind.
| Punkt | Details |
|---|---|
| Zinsskala 2026 | Von 19 % (bis zu 6.000 €) bis 28 % (über 300.000 €) auf der Grundlage der Ersparnisse. |
| Befreiung für Personen über 65 Jahre | Vollständig steuerfreier Gewinn ohne Betragsbegrenzung und ohne Verpflichtung zur Wiederanlage. |
| Befreiung aufgrund von Reinvestition | Wird der aus dem Verkauf erzielte Betrag innerhalb von zwei Jahren in den Erwerb einer anderen Hauptwohnung reinvestiert, ist der Gewinn ganz oder anteilig steuerfrei. |
| Abzugsfähige Ausgaben | Notar, Grundbuchamt, Kaufsteuern, nachgewiesene Modernisierungsmaßnahmen und gezahlte kommunale Wertzuwachssteuer. |
| Geerbte Immobilie | Als Anschaffungswert gilt der in der Erbschaftssteuererklärung angegebene Wert, nicht der ursprüngliche Kaufpreis des Erblassers. |
Häufig gestellte Fragen
Wie viel Einkommensteuer muss man beim Verkauf einer Immobilie zahlen?
Der Veräußerungsgewinn wird nach der Sparsteuer-Staffel besteuert: 19 % bis 6.000 €, 21 % bis 50.000 €, 23 % bis 200.000 €, 27 % bis 300.000 € und 28 % ab diesem Betrag.
Wer ist beim Verkauf seiner Wohnung von der Einkommensteuer befreit?
Personen über 65 Jahre, die ihre Hauptwohnung verkaufen, sind vollständig von der Steuer befreit, ohne dass eine Reinvestition erforderlich ist. Ebenfalls von der Steuer befreit sind diejenigen, die den erzielten Erlös innerhalb von zwei Jahren nach der Veräußerung in eine andere Hauptwohnung reinvestieren.
Wie lässt sich die Einkommensteuer beim Verkauf einer Immobilie senken?
Sie können die Steuerbemessungsgrundlage senken, indem Sie alle belegten abzugsfähigen Ausgaben im Zusammenhang mit dem Kauf und Verkauf geltend machen, und die Steuerbefreiung für Wiederinvestitionen in Anspruch nehmen, wenn Sie innerhalb der gesetzlich festgelegten Frist eine andere Hauptwohnung erwerben.
Welche Unterlagen benötige ich, um den Verkauf anzumelden?
Kauf- und Verkaufsvertrag, Rechnungen für durchgeführte Renovierungsarbeiten, Zahlungsbeleg für die kommunale Wertzuwachssteuer sowie alle Notar- und Grundbuchgebühren, die im Rahmen beider Transaktionen gezahlt wurden.
Was passiert, wenn ich den Veräußerungsgewinn nicht angebe?
Die Steuerbehörde gleicht die notariellen Daten mit den eingereichten Steuererklärungen ab. Wird der Gewinn nicht angegeben, führt dies zu Strafen wegen Steuervergehens sowie zu Verzugszinsen ab dem Datum, an dem die Steuererklärung hätte eingereicht werden müssen.


